
作者:wu-fang-jun
持有日圓存款、日股或日債基金,或規劃日本留學與置產的台灣家庭,常把日本政府債務高連結到日圓必然走弱。判讀還要看債務期限、利息成本、買方結構,以及日圓換回台幣後的價值和資金可動用時間。退休族與接近退休者也應對照日圓曝險和未來生活費。
一、日本債務高,為什麼不等於日債立即失穩?
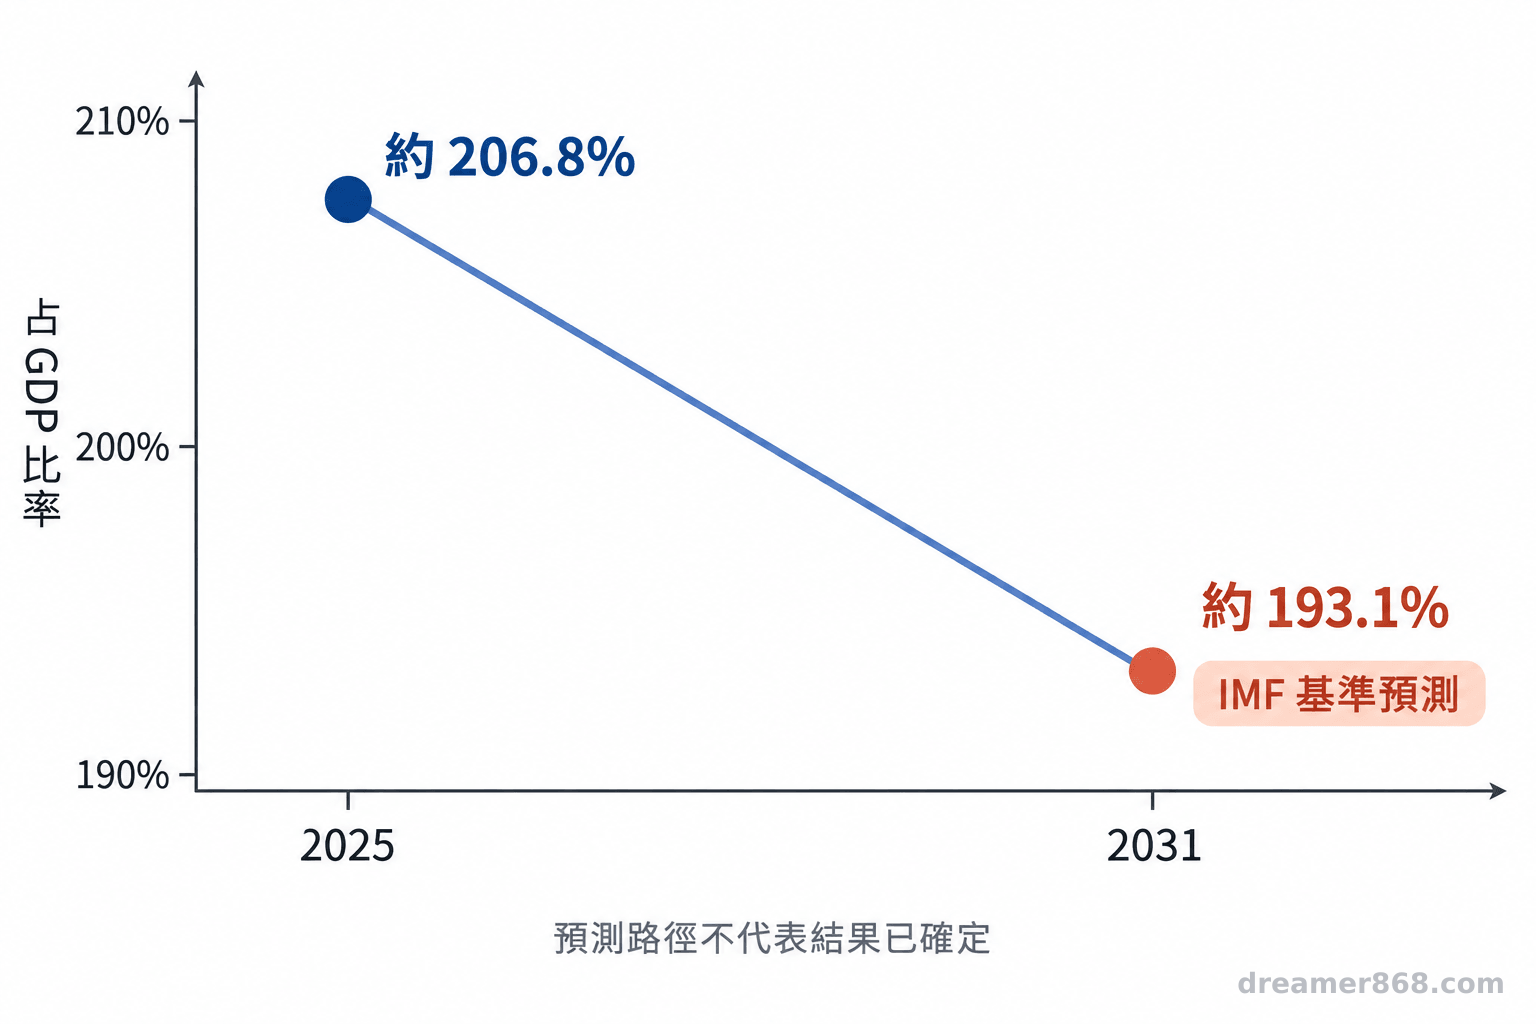
不能只用債務占 GDP 比率推斷短期違約或日圓方向。IMF 2026 年日本 Article IV 報告估計,日本政府總債務在 2025 年約為 GDP 的 206.8%,基準預測到 2031 年約為 193.1%;IMF 的《Finance & Development》分析則指出,債務平均期限約九年,較高利率傳入政府預算需要時間。
債務期限較長,代表舊債不會在利率上升當下全部重新定價,但新發債和到期再融資仍會逐年反映較高成本。IMF 估計利息支出可能在 2025 至 2031 年間大約翻倍。人口高齡化也會增加醫療與長照支出,形成中長期財政壓力。這些數字描述報告假設下的路徑,並非確定會發生的結果。
判讀總債務時,也要看政府持有的金融資產。IMF 指出,公共部門資產可降低部分財政風險,但部分資產受法律或制度用途限制,不能任意支付日常支出;淨債務口徑也不代表政府可立即動用的現金。
Anand 與 Khan 在 IMF《Finance & Development》文章中指出,日本債務仍處於極高水準,人口老化與利率上升帶來長期壓力,但單純國際比較可能掩蓋經濟本身的優勢。(意譯)
持有人結構也影響市場如何吸收新債。IMF 報告指出,外國投資人持有約 13% 的日本公債,但占中長天期公債交易量約 20% 至 30%;日本央行縮減持債、壽險公司調整部位,銀行對長天期債券也較審慎。外資持有存量不是多數,但其交易活動會影響價格形成。
IMF 的 adverse scenario 假設全球期限溢酬自 2026 年起上升 100 個基點並維持十年,全球安全實質利率最多永久增加 50 個基點。這項壓力測試呈現融資條件收緊對日本財政與金融市場的傳導,不是對日債殖利率、匯率或景氣的確定預測。
二、日圓資產的報酬要拆成哪些風險?
日債價格、日圓匯率與台幣計價報酬是不同風險來源。利率變動可能影響債券價格與基金淨值,匯率則決定日圓資產換回台幣時的價值;基金是否避險、避險比例與費用會改變兩者對報酬的影響。
例如,假設日圓資產折合台幣 100 萬元,日圓對台幣貶值一成,若資產日圓價格、費用與其他因素不變,折合價值約減少 10 萬元。這只是匯率換算示例,不是報酬預測。若家庭同時有日本學費或生活費,日圓走弱也會降低這些支出的台幣成本,所以應把資產和負債一併計算。
檢視基金時,可從公開說明書、月報或基金公司資料確認計價幣別、實際投資市場、匯率避險政策、避險比率及相關成本。台幣計價不代表底層資產沒有外幣風險;反過來說,標示避險也不代表波動完全消失。
三、留學、置產與退休現金流如何一起盤點?
先列出資產金額、未來日圓支出、台幣生活費和各自的使用年份,再測試匯率、利率與收入不如預期時是否出現資金缺口。退休支出若以台幣為主,日圓資產過度集中會形成資產與負債幣別不匹配。
日本房產不能只用租金或帳面房價評估。空置、修繕、管理、稅費、融資成本、出售所需時間及換匯成本都會影響實際現金流。日圓租金可支付部分日本當地支出;若退休生活在台灣,將租金匯回或出售房產仍會面對匯率與交易成本。
可以用三組壓力測試檢查家庭承受度:日圓升貶一成時,資產價值和支出成本各變多少;利率上升時,日債基金或房貸融資受何影響;租金減少、空置延長或修繕支出增加時,哪一年可能出現現金不足。
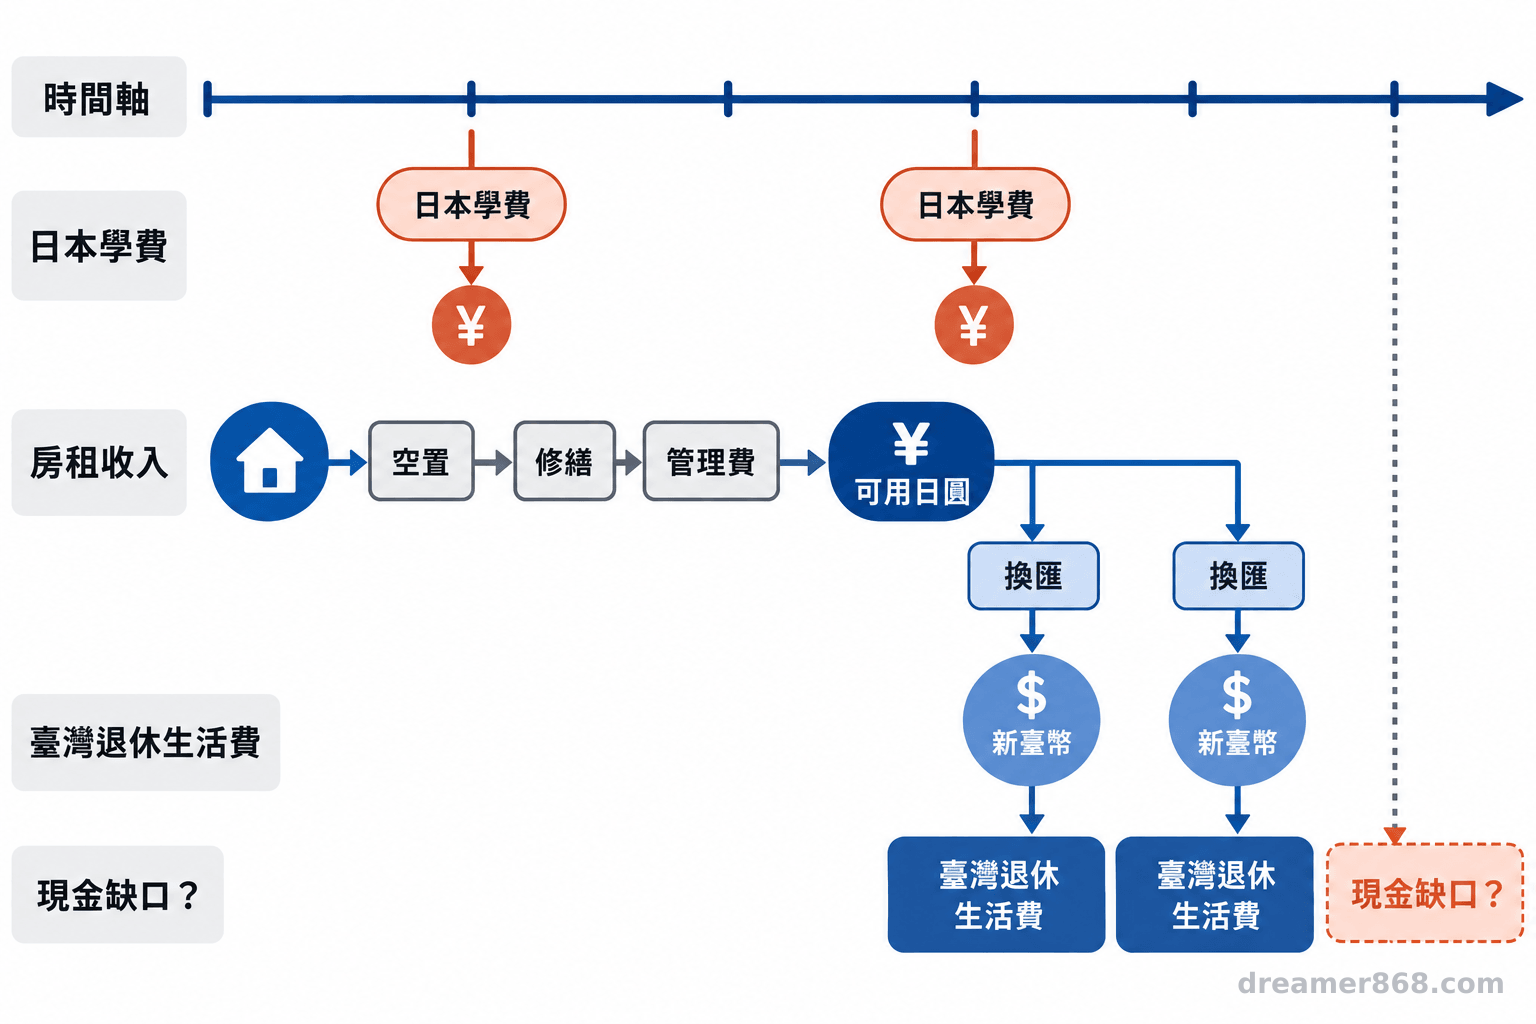
家庭應確認資產可動用時間、基金贖回與匯款所需時間,以及近期台幣支出的來源。避險比例則依支出幣別、使用時間、可承受波動與避險費用評估。
四、跨境傳承前要整理哪些資料?
先整理資產所在地、持有人、帳戶與房產文件、家庭成員居住地及預計交付方式。跨境稅務與繼承結果取決於居住地、資產所在地、持有方式和適用法規,不能由單一工具或一般化說法推定。
若家庭有日本不動產、海外金融帳戶或日圓資產,也要確認文件保管人、家人是否知道資產存在,以及資金調度方式;稅務和繼承規定須依個案及相關法規確認。
- 日本政府債務高,仍須連同債務期限、利息支出、持有人結構與公共資產判讀。
- 日債價格、日圓匯率和台幣計價價值要分開檢查,基金避險條件需看公開文件。
- 留學、置產與退休安排應列明支出時間、幣別、流動性及換匯成本。
- 跨境稅務與傳承依家庭個案和當時法規確認,不能套用單一結論。
常見問題
Q1: 日本債務高,就應該賣掉日圓資產嗎?
債務比率本身不足以構成個別買賣判斷。應把資產用途、支出幣別、使用時間、匯率與流動性放入家庭現金流情境檢視。
Q2: 日債基金一定會跟著日圓同方向漲跌嗎?
不一定。債券殖利率變化會影響債券價格,匯率也會影響換回台幣的價值,兩者可能不同方向變動;基金的避險方式和成本也會改變結果。
Q3: 日本房產租金可以直接當退休收入嗎?
需要先扣除空置、修繕、管理、稅費、融資與換匯成本,並考慮出售或匯款的時間。實際可用金額取決於房產與家庭條件。
Q4: 跨境傳承要先問什麼?
先確認資產所在地、持有人、家人居住地及文件,再按相關法域確認稅務、繼承與資金調度規定。
免責聲明
本文為一般財務資訊整理,不構成個別投資、買賣、避險或稅務建議。資產價格、匯率與相關規定可能變動,實際安排應依家庭狀況及當時法令評估。
參考來源
- Rahul Anand, Shujaat Khan. (2026). *Japan’s Debt Beyond the Headlines*. IMF Finance & Development
- International Monetary Fund. (2026). *Japan: 2026 Article IV Consultation—Press Release; Staff Report; and Statement by the Executive Director for Japan*. IMF Country Report No. 26/75
- International Monetary Fund. (2026). *IMF Executive Board Concludes 2026 Article IV Consultation with Japan


