
看到央行進場干預,就認為匯率會回到有利位置,外幣資產也能保住臺幣價值,這個想法容易忽略家庭真正承擔的成本。外幣債、海外基金、留學學費或海外房貸,都會受到換匯價差、匯率折算與避險安排影響。判斷政策對自己有沒有幫助,先問一個更實際的問題:匯率若往不利方向走,家庭必要支出與還款現金流能否承受?
一、匯率干預能影響市場,不能替外幣資產保本
不能。匯率干預可能緩和市場失序或風險溢酬波動,但不承諾匯率回到特定水位,也不保證個別投資人的本金或報酬。
匯率由多種力量共同形成。經濟成長、通膨、利率與貿易狀況等基本面會影響貨幣供需;市場流動性不足、避險需求急升或交易受限,也可能放大短期價格變化。政策干預的效果,取決於壓力來源、政策工具與市場條件,不能單看央行是否買賣外匯,就推定匯率接下來的方向。
國際貨幣基金(IMF)2026 年工作文件分析 25 個新興市場與發展中經濟體的 15 年月資料,並以智利和巴西作案例。研究指出,金融衝擊驅動的事件約占 UIP(未拋補利率平價)溢酬波動的三分之一。這個數字描述的是特定樣本中的溢酬波動來源,不是干預成功率,也不是外幣投資可獲得的報酬比例。UIP 溢酬涉及未來匯率預期,實時估計有困難;研究的政策分析也不能直接預測臺灣家庭的投資結果。
「這套分析架構可協助政策制定者判斷,何時的外匯干預可能適合用來平滑金融衝擊造成的匯率風險溢酬。」— IMF《Drivers of Exchange Rates in EMDEs: Implications for Foreign Exchange Intervention》(中文意譯)
「區分由總體經濟基本面與金融衝擊所驅動的匯率變動,是評估何時可能適合透過外匯干預平滑貨幣風險溢酬的核心。」— IMF《Drivers of Exchange Rates in EMDEs: Implications for Foreign Exchange Intervention》(中文意譯)
作為市場背景,FRED 的名目廣義美元指數在 2026 年 9 月 11 日為 118.2126,以 2006 年 1 月為 100;它是美元對一籃子貿易夥伴貨幣的加權指數,不是美元兌新臺幣匯率。紐約聯邦準備銀行公布的美國有效聯邦基金利率(EFFR)是隔夜聯邦基金交易利率的加權中位數;2026 年 9 月 17 日的歷史觀測可在 FRED 該日資料表查閱。這些都是指定日期的觀測值,可協助理解當時的市場背景,不能單獨用來預測美元或新臺幣後續走勢。
二、第一筆成本是換匯,近期外幣支出最容易感受到
先估計實際換匯價差、手續費與資金使用時間,並把未來外幣支出需要的金額和日期列出來。
銀行或交易平台的牌告匯率與實際成交價可能不同,買入與賣出的價差、匯款費、基金申購贖回費用也會影響最後拿到的金額。小額、頻繁換匯,成本容易被忽略;若款項在特定日期前必須到帳,遇上匯率波動或跨境匯款延遲,還可能需要提早備妥資金。
外幣債與海外基金要分開看申購、配息再投入和贖回時的幣別及費用;留學學費、海外置產款則要對照付款日與分期條件。已知幾個月後有一筆美元學費,不代表應一次換足或押注匯率,而是應先確認到期金額、可動用現金與分批換匯的安排。房屋訂金、交屋款和裝修費若以不同時間支付,也要逐筆排進現金流表。
三、第二筆成本是折算損益,報酬要拆成兩個部分
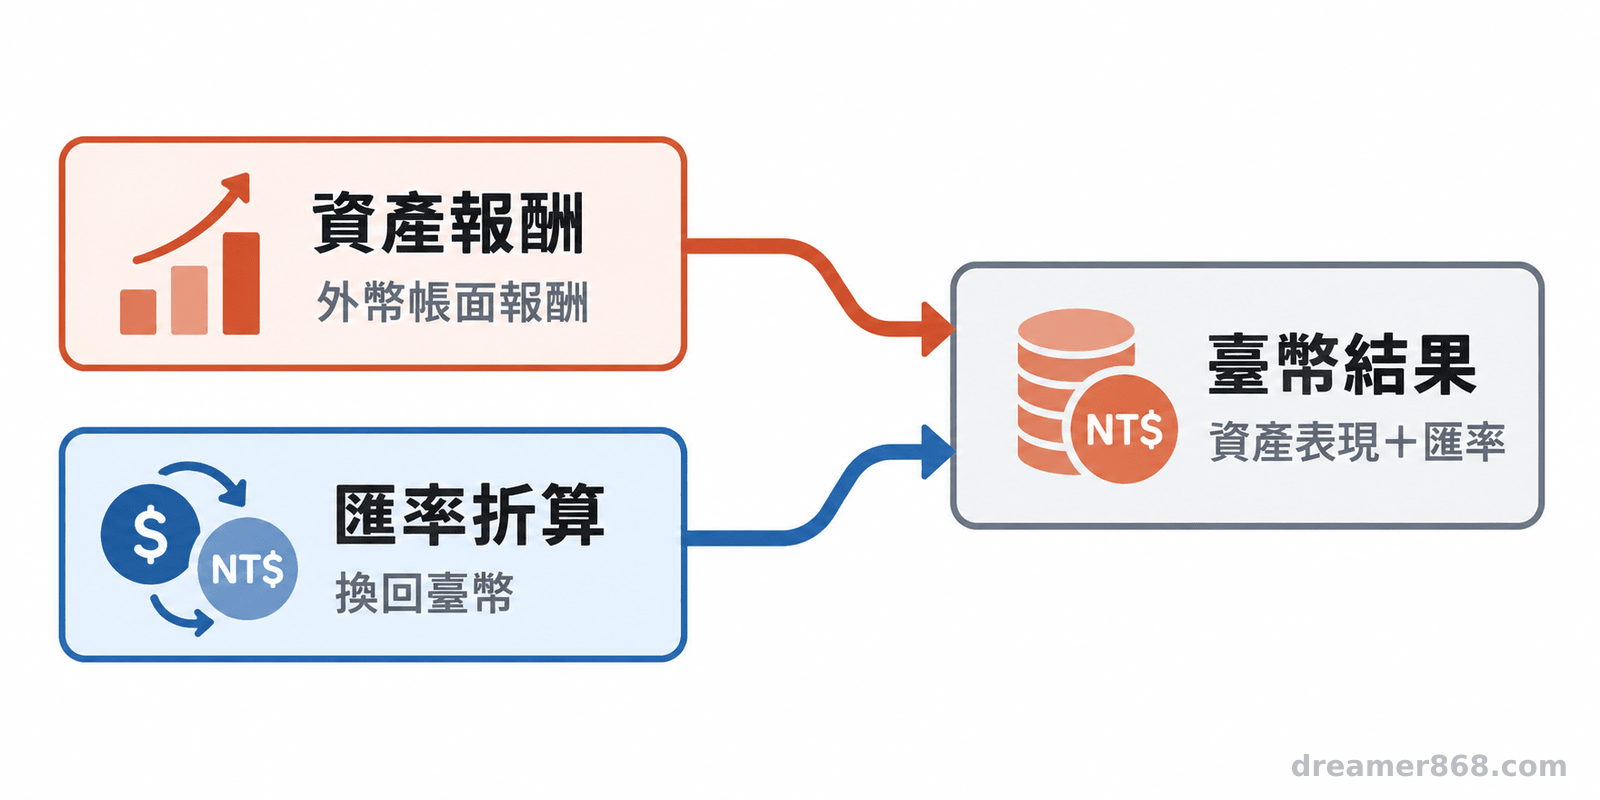
把資產本身的價格或利息報酬,和外幣兌臺幣的匯率變化分開計算,再合併看實際臺幣結果。
假設海外基金以美元計價,基金單位淨值上升,不代表換回臺幣後一定獲利;若期間美元相對臺幣走弱,匯率折算可能抵銷部分資產報酬。反過來說,基金淨值下跌時,匯率變化也可能放大臺幣損失或暫時抵銷一部分。外幣債券除了債券價格與票息,還要留意到期或出售時的匯率、交易成本,以及利率變動造成的價格波動。
盤點時可使用同一個基準日,記下投入成本、現值、已收利息或配息、相關費用與匯率,再比較以原幣和臺幣計算的結果。不要只看帳戶顯示的外幣金額,也不要把配息直接等同總報酬。對準備近期使用的錢,帳面上有多少外幣,和實際能換回多少臺幣,是兩個不同問題。
四、第三筆成本是避險,比例、期限與現金流要一起看
避險可降低部分匯率波動,仍會產生費用、利差或期限錯配,也不會消除資產本身的價格風險。
避險工具的成本可能反映在遠期匯率、買賣價差或其他費用中,且與幣別利率差、合約期限和市場供需有關。若避險到期日早於學費或房貸付款日,家庭仍要面對續作時的匯率和成本;如果資產下跌、負債卻以外幣計價,也不能只靠避險匯率處理全部風險。完全避險可能增加成本,避險不足則留下匯率波動,兩者都需要和實際現金流核對。
可先分辨哪些外幣部位對應近期必要支出,哪些是長期投資,再檢視兩者幣別和到期時間是否相符。避險比例沒有一個適用所有家庭的固定答案;在未盤點收入、資產、負債與支出前,不宜只因短期匯率變動就調整全部部位。
五、用幣別現金流做財務健檢,設定不利情境
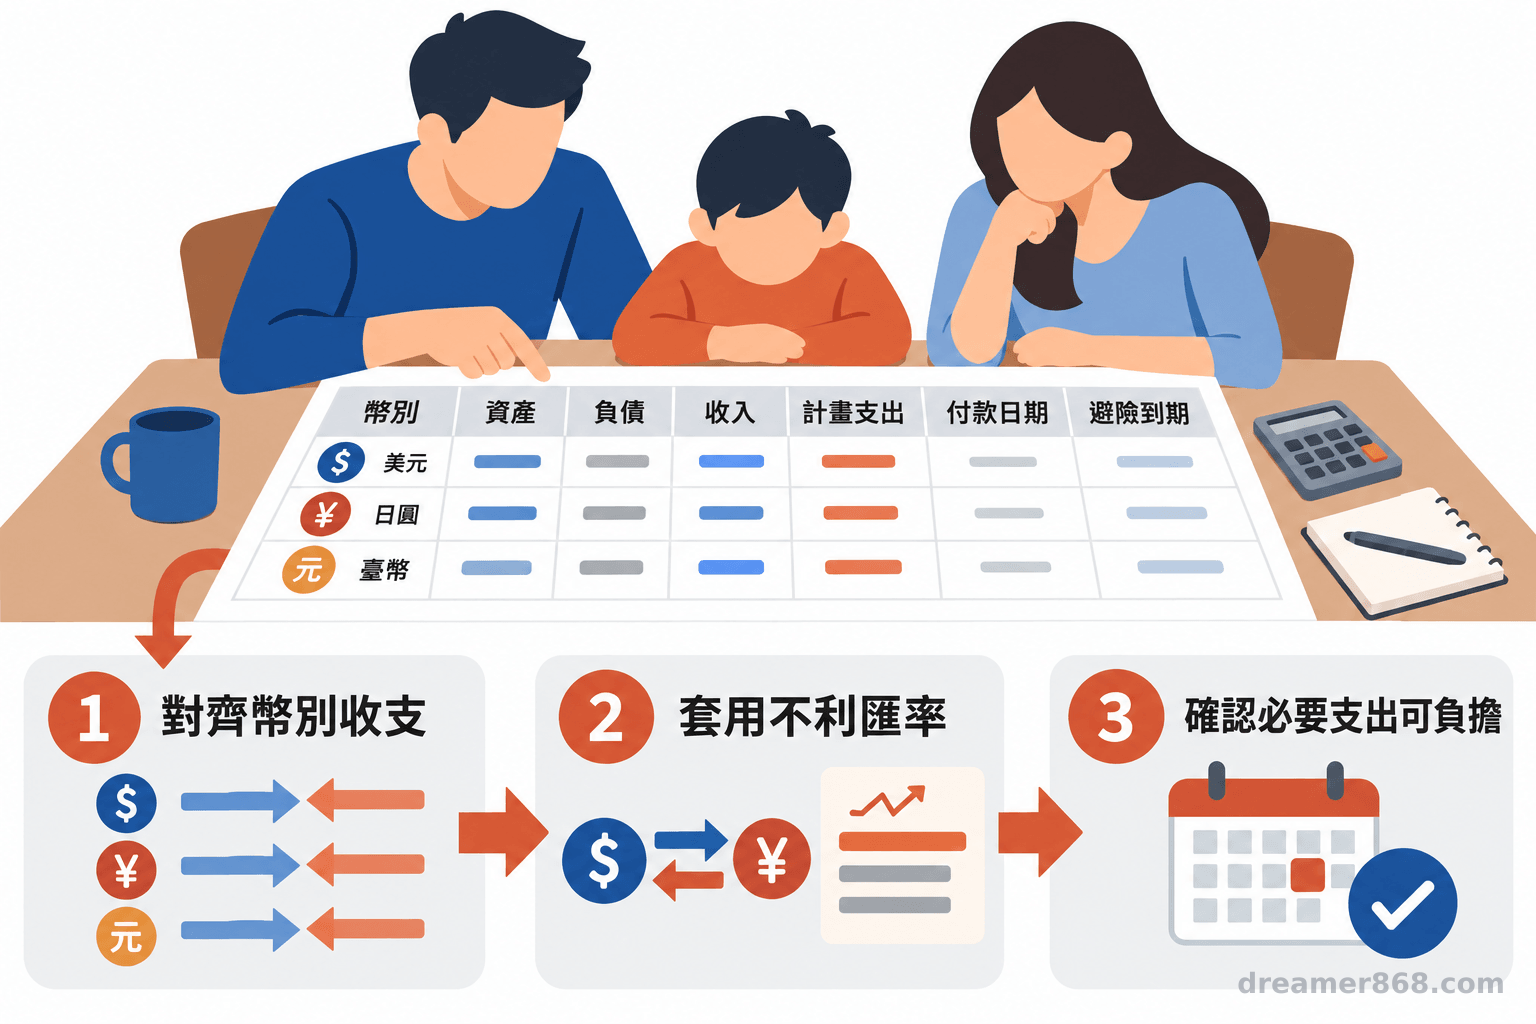
把每種幣別的資產、負債、收入與未來支出放在同一張表,再用不利匯率情境檢查必要付款是否仍可負擔。
表格至少列出幣別、金額、預計收付日期、換匯或避險安排、相關費用,以及支出是否必要。接著分別想像外幣升值或貶值、資產價格下跌、收入延遲等情境,檢查海外房貸月付金、留學費用、置產尾款與退休生活費是否仍有足夠的原幣或臺幣來源。情境是假設用來檢查承受度,不是對匯率的預測。
退休配置也要對照未來主要支出的幣別和時間。若退休生活主要在臺灣,長期持有大量外幣資產可能讓臺幣支出承受匯率變化;若未來有海外居住或學費安排,對應幣別的收入或資產則可能降低部分換匯需求。家庭成員若有孕婦、兒童、慢性病患者或長期服藥者,可把產檢、照護、醫療與藥費等必要開支列入優先現金流,並確認換匯或投資安排不會讓這些必要費用中斷。
- 匯率干預可能影響市場,不保證外幣資產的臺幣價值或投資報酬。
- 外幣部位先拆看換匯成本、資產報酬與匯率折算,再評估避險費用及期限。
- 以家庭幣別現金流、必要支出和負債做情境檢查;海外房貸或退休安排複雜時,可與合格財務專業人士討論整體規劃。
常見問題:央行干預、美元指數與外幣資產
分清政策可能影響的市場條件、家庭實際持有的幣別,以及指數所衡量的範圍,才能避免把單一訊號當成個人投資結論。
Q1:央行干預後,外幣資產一定會升值嗎?
不一定。干預可能影響短期市場流動性或風險溢酬,匯率仍受基本面和市場條件影響,外幣資產折算為臺幣後的價值也可能上升或下跌。
Q2:有海外支出,就需要把外幣資產全部避險嗎?
不一定。應先確認支出幣別、金額和付款日期,再對照現有收入、資產及避險期限。避險會有費用與限制,需按家庭現金流評估。
Q3:美元廣義指數能直接代表美元兌新臺幣走勢嗎?
不能。它衡量美元相對一籃子貿易夥伴貨幣的加權變動,不是美元兌新臺幣單一匯率;觀察臺幣部位仍要看實際匯率和家庭的收支安排。
參考文獻
- Emeksiz EO, Fernandez A, Patel N, Petrella I, Schulze T. (2026). Drivers of Exchange Rates in EMDEs: Implications for Foreign Exchange Intervention. IMF Staff Discussion Note SDN/2026/003. https://www.imf.org/-/media/files/publications/sdn/2026/english/sdnea2026003.pdf
- Board of Governors of the Federal Reserve System. (2026). Nominal Broad U.S. Dollar Index (DTWEXBGS). FRED, Federal Reserve Bank of St. Louis. https://fred.stlouisfed.org/series/DTWEXBGS
- Federal Reserve Bank of New York. (2026). Effective Federal Funds Rate (EFFR). FRED, Federal Reserve Bank of St. Louis. https://fred.stlouisfed.org/series/EFFR


